Chaque mois, des milliers de chefs d'entreprise et de particuliers parcourent leurs relevés bancaires sans vraiment comprendre ce qu'ils lisent. Pourtant, qu'est ce que le libellé du compte sinon l'information la plus directe que votre banque vous transmet sur chaque mouvement d'argent ? Ce texte court, parfois cryptique, accompagne chaque opération et renseigne sur sa nature, son origine ou son destinataire. Mal lu, il génère des erreurs comptables et des pertes de temps considérables. Bien compris, il devient un outil de pilotage financier redoutablement efficace. Pour les entreprises notamment, maîtriser la lecture des libellés n'est pas une option : c'est une compétence de gestion à part entière, indispensable à la tenue rigoureuse des comptes et à la relation avec l'expert-comptable.
Ce que désigne vraiment un libellé de compte bancaire
Le libellé du compte est la description textuelle associée à chaque opération enregistrée sur un relevé bancaire. Concrètement, lorsqu'un virement arrive ou qu'un prélèvement est effectué, votre banque génère automatiquement une ligne d'information qui identifie cette transaction. Cette ligne, c'est le libellé. Elle peut indiquer le nom du bénéficiaire, la référence d'une facture, le type d'opération ou une combinaison de ces éléments.
La Banque de France rappelle que les établissements bancaires sont tenus de fournir des informations claires sur les opérations figurant sur les relevés de compte. En pratique, la forme exacte du libellé varie d'une banque à l'autre, ce qui explique pourquoi le même virement peut apparaître différemment selon l'établissement récepteur et l'établissement émetteur. Un virement reçu de la société Dupont & Fils peut ainsi s'afficher "VIR DUPONT FILS REF 2024-089" chez une banque et "VIREMENT ENTRANT DUPONT" chez une autre.
Historiquement, les libellés étaient limités en caractères — souvent 35 caractères maximum dans les anciens formats interbancaires. Avec la généralisation du virement SEPA en Europe, cette limite a été étendue à 140 caractères, offrant beaucoup plus de lisibilité. Les applications bancaires en ligne ont ensuite transformé l'affichage : certaines enrichissent les libellés bruts avec des logos d'enseignes, des catégories automatiques ou des descriptions complémentaires.
Pour une entreprise, le libellé remplit une fonction précise dans le circuit comptable. Chaque ligne du relevé doit être rapprochée d'une pièce justificative — facture, contrat, note de frais. Un libellé clair rend ce rapprochement bancaire rapide et fiable. Un libellé trop vague, au contraire, oblige à des recherches supplémentaires, parfois chronophages. C'est pourquoi certaines entreprises imposent à leurs équipes des règles strictes de rédaction des références de virement.
À lire aussi : Paiepilote : l'outil qui change la donne en gestion de paie
Les différents types de libellés que vous rencontrez sur vos relevés
Les libellés bancaires ne sont pas uniformes. Leur format dépend du type d'opération réalisée, du canal utilisé et parfois des paramétrages internes de votre banque. Identifier les grandes familles de libellés vous permet de lire un relevé en quelques secondes.
Voici les types de libellés les plus fréquents sur les relevés professionnels et personnels :
- VIR SEPA ou VIREMENT : indique un virement bancaire reçu ou émis, souvent suivi du nom de l'émetteur ou du bénéficiaire et d'une référence
- PRLV SEPA ou PRELEVEMENT : signale un prélèvement automatique, généralement accompagné du nom du créancier (opérateur téléphonique, assureur, fournisseur)
- CB suivi d'une date et d'un nom de commerce : correspond à un paiement par carte bancaire en magasin ou en ligne
- CHQ ou CHEQUE : désigne l'encaissement ou l'émission d'un chèque, parfois avec le numéro du chèque
- FRAIS ou COMMISSION : regroupe les frais bancaires divers — frais de tenue de compte, commissions de mouvement, frais de rejet
- REM CHQ : indique une remise de chèque déposée par le titulaire du compte
Certains libellés sont générés automatiquement par les systèmes informatiques des banques sans intervention humaine. D'autres, notamment pour les virements, reprennent mot pour mot la référence saisie par l'émetteur du paiement. C'est là que réside une grande partie des problèmes de lisibilité : si votre client saisit "ACOMPTE" sans autre précision, votre comptable devra faire des recherches pour identifier à quelle facture ce règlement correspond.
Les néobanques comme Qonto, Shine ou Revolut Business ont investi ce terrain en proposant des libellés enrichis, des notes personnalisables et des catégories automatiques. Cette approche facilite considérablement le travail de réconciliation comptable pour les TPE et PME.
À lire aussi : Libellé de compte bancaire : à quoi ça sert vraiment
Lire un relevé bancaire sans se perdre dans les codes
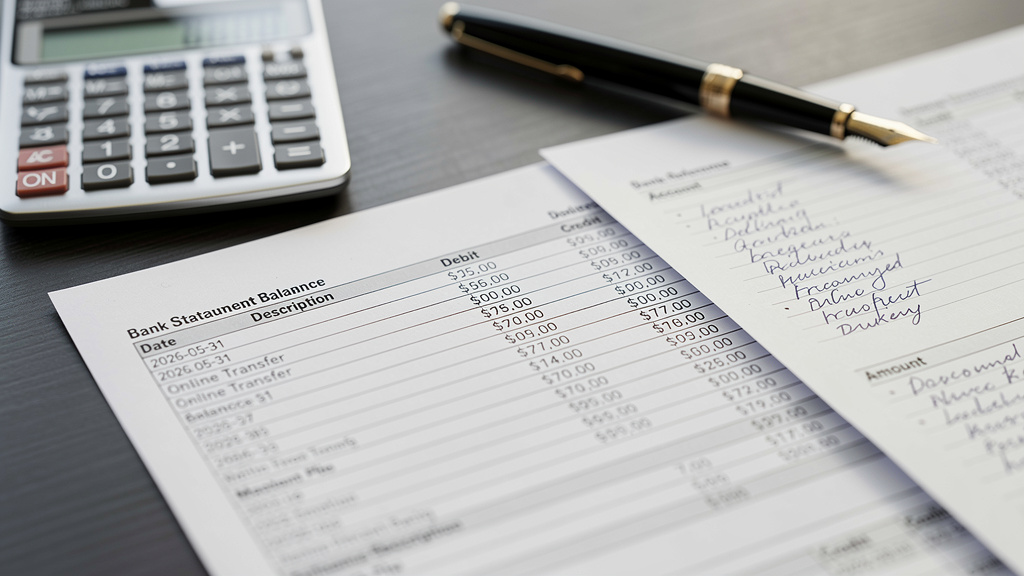
Un relevé bancaire standard comporte plusieurs colonnes : la date d'opération, la date de valeur, le libellé, le montant débiteur et le montant créditeur. La date d'opération correspond au jour où la transaction a été enregistrée par la banque. La date de valeur est la date retenue pour le calcul des intérêts — une distinction qui peut avoir des conséquences sur les agios en cas de découvert.
Le libellé se lit de gauche à droite. La première partie indique généralement le type d'opération (VIR, PRLV, CB…). La partie centrale donne des informations sur la contrepartie — nom de l'entreprise, nom du particulier, enseigne commerciale. La fin du libellé peut contenir une référence libre saisie par l'émetteur, un numéro de mandat pour les prélèvements SEPA, ou un identifiant interne.
Prenons un exemple concret. Le libellé "PRLV SEPA EDF SA 123456789 CONTRAT 987654" se décode ainsi : prélèvement SEPA émis par EDF SA, avec un identifiant créancier (123456789) et une référence de contrat (987654). Cette structure standardisée par les normes SEPA permet théoriquement à tout logiciel comptable de lire et classer automatiquement ce type d'opération.
Quand un libellé reste illisible malgré ces repères, deux réflexes s'imposent. Vérifier d'abord dans votre logiciel de gestion ou votre boîte mail si une facture correspond à la date et au montant. Contacter ensuite votre banque si l'opération est inconnue — les établissements bancaires ont l'obligation, selon le Service Public, de vous fournir des informations complémentaires sur toute transaction contestée.
À lire aussi : Paiepilote : l'outil idéal pour les entrepreneurs en 2026
Soigner ses libellés pour mieux piloter sa trésorerie
Un angle souvent négligé : vous avez vous-même la possibilité d'influencer la qualité des libellés que vous générez. Lorsque vous émettez un virement depuis votre interface bancaire, le champ "référence" ou "motif" vous permet de rédiger un libellé que votre fournisseur ou client verra sur son propre relevé. Cette information voyage avec le paiement.
Adopter une convention de nommage systématique pour vos virements sortants change radicalement la vie comptable de votre entreprise. Une structure simple comme "FAC-2024-0123 NOM CLIENT" permet à votre comptable de rapprocher automatiquement le règlement à la facture correspondante. Certaines entreprises vont plus loin en intégrant un code analytique dans le libellé pour affecter directement la dépense à un centre de coûts.
Du côté des prélèvements SEPA que vous émettez en tant que créancier, la norme impose de renseigner une référence unique de mandat. Cette référence apparaît dans le libellé sur le relevé de votre débiteur. Une référence bien construite — par exemple "ABONNEMENT-CLIENT-456-MENSUEL" — évite les contestations inutiles et les demandes de remboursement injustifiées.
La digitalisation des services bancaires ouvre des perspectives nouvelles. Les API bancaires permettent aujourd'hui aux logiciels de comptabilité comme Pennylane, Sage ou QuickBooks de récupérer les libellés en temps réel et de les analyser automatiquement. Des algorithmes d'apprentissage apprennent à reconnaître les patterns de libellés propres à chaque entreprise pour catégoriser les dépenses sans intervention humaine. Résultat : le temps consacré à la saisie comptable se réduit drastiquement, à condition que les libellés de départ soient suffisamment structurés pour être exploitables par ces outils.
Rédiger un libellé clair n'est pas une contrainte administrative. C'est un acte de gestion qui simplifie le travail de toute la chaîne — du comptable à l'analyste financier, en passant par le responsable de trésorerie. Dans une PME où chaque heure compte, cette discipline paie rapidement.